Sony Bank WALLET

スクリーンショット
詳細
- 評価
- 3.5
- バージョン
- 12.04.00
- 開発者
- sonybank
銀行アプリは、最初に触ったときの新鮮さよりも、数週間後にも自然に開けるかどうかが大切です。Sony Bank WALLETは、ソニー銀行を使っている人のための公式ファイナンスアプリで、残高やお金の動きを日常的に確認する場所として考えると、役割がはっきりしています。私は、派手な機能を次々に試すタイプのアプリというより、必要なときに迷わず戻れるかを見極めるアプリだと感じました。
開発元はsonybankで、無料で利用できます。対象年齢は3歳以上、対応する最小OSは9です。配信開始は2016年4月6日で、現在のバージョンは12.04.00。長く更新されてきた銀行向けアプリとして、日々の確認をスマートフォンにまとめたい人に向いています。
最初の一週間で分かる使い道
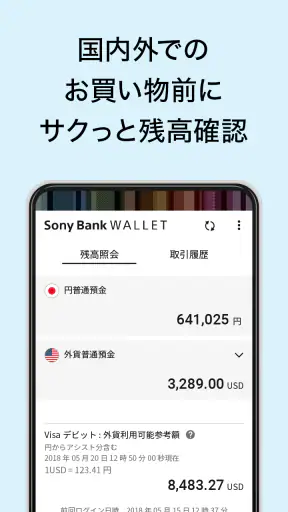
初週に感じる良さは、銀行の用事を思い立った瞬間に始められることです。パソコンを開いたり、ブラウザで銀行名を検索したりする代わりに、スマートフォンから自分の口座を確認する流れを作れます。特に、買い物の直後に残高を見たい人や、引き落とし前に資金を確かめたい人には、この短い導線がそのまま価値になります。
私なら、まず朝や昼休みなど毎日決まったタイミングで残高を確認し、次に給与や家賃、カード利用など大きな入出金がある日に開く習慣を作ります。銀行アプリは、細かく触り続けるよりも、確認すべき場面を決めたほうが使いやすいからです。口座の状況を見るためだけに使うなら、機能を探し回らず、必要な画面へ進むことを優先したいところです。
一方で、ソニー銀行を利用していない人にとっては、導入しても意味がありません。このアプリ単体で家計全体を管理するものとして選ぶより、ソニー銀行の口座を持つ人が銀行との接点をスマートフォンへ移すものとして考えるのが自然です。複数の銀行や電子マネー、クレジットカードを一つの画面で横断管理したい場合は、専用の家計簿アプリのほうが合う可能性があります。
ストア上では平均評価は3.5で、評価数はおよそ700件です。数字だけで使い勝手を決めるべきではありませんが、銀行アプリに対する期待が人によって違うことは意識しておきたいです。残高確認を中心に考える人と、複雑な資産管理まで一つにまとめたい人では、同じアプリでも満足度が変わります。
日常の場面で役立つ確認の流れ
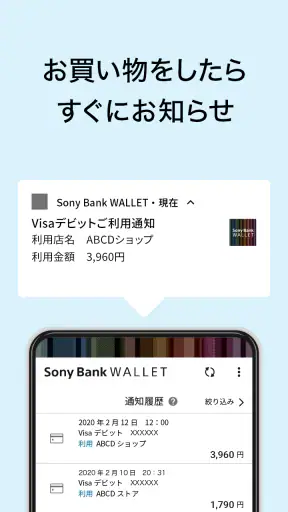
現実的な使い方として、私はオンラインで買い物をしたあとにアプリを開き、口座残高と最近の動きを確認する流れを想定します。注文の金額を覚えておくのではなく、実際に口座側でどう見えるかを確認することで、使い過ぎに気づきやすくなります。月末にまとめて見るより、支出が発生したタイミングで短く確認するほうが、記憶も新しく、家計のズレを見つけやすいです。
旅行や大きな買い物の前にも使いやすい場面があります。予定している支払いを先に確認し、口座に残しておく金額を判断するためです。ただし、アプリを開いたから自動的に家計が整うわけではありません。私は、確認したあとに「今月自由に使える金額」を別のメモや家計管理方法へ反映する運用をおすすめします。銀行アプリは事実の確認に強く、予算づくりは別の仕組みで補うほうが続きます。
初めて使う人が迷いやすいのは、銀行アプリに何を任せるかを決めないまま、すべての管理を期待してしまうことです。残高、入出金、口座に関する手続きなど、銀行とのやり取りを中心に置くなら役立ちます。反対に、食費や交通費を自動で分類して月ごとの傾向を見たいなら、別のサービスとの使い分けを前提にしたほうが失望しにくいです。
通常のブラウザ利用や家計簿アプリとの違い
ブラウザで銀行サイトを開く方法と比べると、専用アプリはスマートフォン上での習慣化に向いています。ホーム画面から銀行の確認へ進めるため、検索やブックマークを挟まない点が気楽です。反面、ブラウザなら複数の金融サービスを同じ環境で扱えるので、すでにパソコン中心で管理している人には、アプリを追加するメリットが小さく見えるかもしれません。
家計簿アプリとの比較では、目的が違います。Sony Bank WALLETはソニー銀行との接点であり、家計簿アプリは複数の支出をまとめて眺めるための道具です。私は、前者で口座の実際の状態を確認し、後者で月の使い道を振り返る組み合わせが現実的だと思います。どちらか一つにすべてを任せるより、確認と分析を分けたほうが、入力や見直しの負担を抑えられます。
一か月後に残る価値と、続けるための工夫
一か月ほど使い続けたときに重要なのは、アプリを開く理由が残っているかです。銀行アプリの場合、毎日長く使う必要はありません。むしろ、入出金の確認や支払い前の残高チェックを短時間で済ませられるなら、それで十分です。私は、この「使わない時間が長くても、必要な日に戻れる」性質が、娯楽系アプリとは違う長所だと感じます。
月ごとの価値を高めるには、確認のタイミングを生活の予定に結びつけるのがコツです。給料日、家賃の引き落とし前、カードの支払日、旅行の出発前など、自分にとって意味のある日を基準にします。通知や記憶だけに頼ると忘れやすいので、スマートフォンのカレンダーに「口座確認」と短く登録しておくと、アプリを開く目的が明確になります。
もう一つの実用的な工夫は、確認後に数字を見て終わらせないことです。残高を見たら、次の大きな支払いまで残す金額と、自由に使える金額を分けて考えます。私は、銀行アプリの画面を何度も見返すより、確認した結果を一行だけメモする方法のほうが、月末の振り返りに役立つと思います。アプリは記録の入口、判断は自分のルールという分担です。
長く使うほど見えてくる便利さ
短期間では「残高を見られるアプリ」に見えても、長期的には確認を後回しにしにくくする道具になります。現金や紙の明細だけで管理していると、支払いのあとに状況を確認するまで時間が空きがちです。スマートフォンから確認できる環境があると、気になった時点で口座の状態を見られます。この小さな差が、支払い忘れや使い過ぎへの気づきを早めます。
ただし、毎月の支出を自動で改善してくれるわけではありません。アプリを開く回数が増えても、不要な契約を見直したり、予算を決めたりしなければ、家計そのものは変わりません。ここは期待値を調整すべきところです。私は、銀行アプリに「お金の判断を代わってもらう」のではなく、「判断に必要な口座情報へ早く到達する」役割を任せるのが正しい使い方だと考えています。
評価や利用者の多さだけで選ぶのではなく、自分の銀行との関係を考えることも大切です。インストール数は10万以上ありますが、これはソニー銀行を使う人にとっての選択肢として見たほうが分かりやすい数字です。銀行をまたいだ管理をしたい人にとっては、利用者数よりも対応サービスの範囲や集計機能のほうが重要になります。
維持の手間と、使う前に整えたい習慣
メンテナンス面で私が重視するのは、アプリそのものを毎回細かく整えることではなく、スマートフォン側の利用環境を安定させることです。銀行関連のアプリは、端末を買い替えたときやログイン方法を変更したときに、普段より確認作業が増えやすい分野です。新しい端末へ移行する前に、ログインに必要な情報や本人確認の手順を自分で整理しておくと、急な支払い前に慌てにくくなります。
アプリの更新も、後回しにしすぎないほうがよいでしょう。現在のバージョンは12.04.00で、長期利用では新しい環境との相性を保つ意味があります。私は、更新通知が来たらすぐに無条件で操作するのではなく、公式の更新画面から内容を確認し、時間に余裕のあるときに済ませる運用を勧めます。銀行アプリでは、支払い直前に更新や再確認が重なる状況を避けるだけでも安心感が違います。
使わない期間が長くなる人は、アプリを削除する前に、口座確認が必要な場面を別の方法で把握できるか考えてください。旅行中や機種変更の時期など、必要になる可能性がある場面で再設定を始めると負担が大きくなります。私は、利用頻度が低くても、ソニー銀行をメイン口座として使うなら残しておく価値があると思います。逆に、口座をほとんど使わないなら、ホーム画面の目立つ場所に置く必要はありません。
長期利用で感じやすい疲れ
銀行アプリの疲れは、操作時間よりも確認の不安から生まれます。ログインや認証の手順が必要な場面で、急いでいると「今すぐ使えるのか」が気になりやすいです。私は、時間制限のある支払いの直前ではなく、前日までに一度開いて状態を確認するほうがよいと思います。これはアプリの問題を避けるというより、金融サービスを使うときの余裕を確保する方法です。
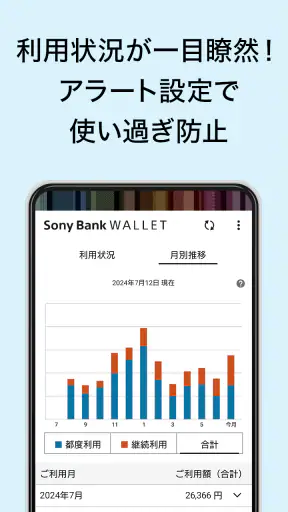
もう一つの疲れは、確認しても行動が変わらないことです。残高を何度も見るだけでは、安心感が一時的に増えるだけで、家計の改善にはつながりません。確認する目的を「支払いに足りるか」「今月の予算を超えていないか」「不自然な動きがないか」のように絞ると、無意味なチェックを減らせます。
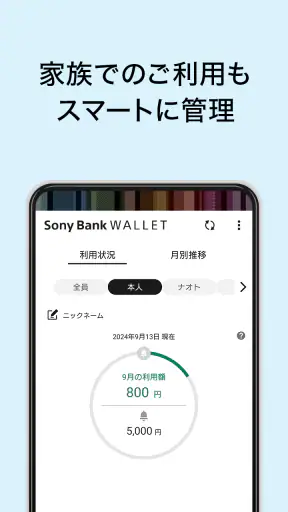
家族のお金や複数口座を一緒に管理したい人は、専用アプリだけでは整理しにくいと感じる可能性があります。個人のソニー銀行口座を確認する用途なら分かりやすくても、家庭全体の資産配分や複数サービスの比較まで求めると、別の管理方法が必要です。ここでは、機能が足りないというより、銀行公式アプリに求める範囲を広げすぎないことが重要です。
どんな人なら長く残せるか
このアプリを長く使えるのは、ソニー銀行を日常の口座として利用し、入出金をスマートフォンでこまめに確認したい人です。特に、紙の明細を保管するよりデジタルで確認したい人、外出先で残高を見たい人、支払いの前に口座の状態を確認する習慣を作りたい人には、無料で始められる点も含めて試しやすい選択肢です。
反対に、金融機関を一つにまとめるつもりがない人、支出の自動分類や家計のグラフを最優先する人、パソコンのブラウザだけで管理が完結している人には、優先度が下がります。その場合は、複数の口座を集約できる家計管理サービスや、使い慣れたブラウザ運用のほうが、毎月の確認には合うかもしれません。
年齢制限は3歳以上ですが、実際の利用判断では年齢よりも、本人が口座情報を安全に扱えるかが大切です。家族の端末で使う場合も、誰が何を確認するのかを曖昧にしないほうがよいです。銀行アプリは、便利さだけでなく、端末を他人に渡す場面や画面を見られる場面まで含めて使い方を決める必要があります。
新鮮さが消えたあとに残る結論
私の結論は、Sony Bank WALLETは「毎日触って楽しむアプリ」ではなく、「必要なときに銀行へ戻るための定位置」として評価するべきだというものです。初週はスマートフォンから口座を確認できる手軽さが目立ちますが、一か月後に価値を感じるかどうかは、給与日や支払日前の確認習慣に組み込めるかで決まります。
長く使うためのポイントは、残高確認、入出金の把握、支払い前の準備という三つの用途に絞ることです。家計の分析や複数サービスの統合まで一つに任せようとすると、期待とのズレや疲れが出やすくなります。私は、銀行との接点を軽くしたいソニー銀行ユーザーなら、ホーム画面に置いておく価値があると感じました。
一方で、ソニー銀行を使っていない人や、銀行を横断した家計管理を求める人には、別の選択肢のほうが合理的です。アプリの評価や導入規模だけでなく、自分が毎月どの場面で口座を確認するのかを先に決めてください。その答えがはっきりしているなら、このアプリは目新しさが薄れたあとも、静かに役割を果たしてくれる日常のお金確認ツールとして残りやすいです。
ソニー銀行を使う人のための実用性に絞って選ぶなら、Sony Bank WALLETは試す価値があります。ただし、家計全体を自動で整理するアプリとしてではなく、口座の現状を確かめ、次の行動を決めるための公式アプリとして使うのが、私が最も納得できる付き合い方です。


